

Tu actividad
El riesgo de una empresa de aseo no es el de una de izaje de cargas.
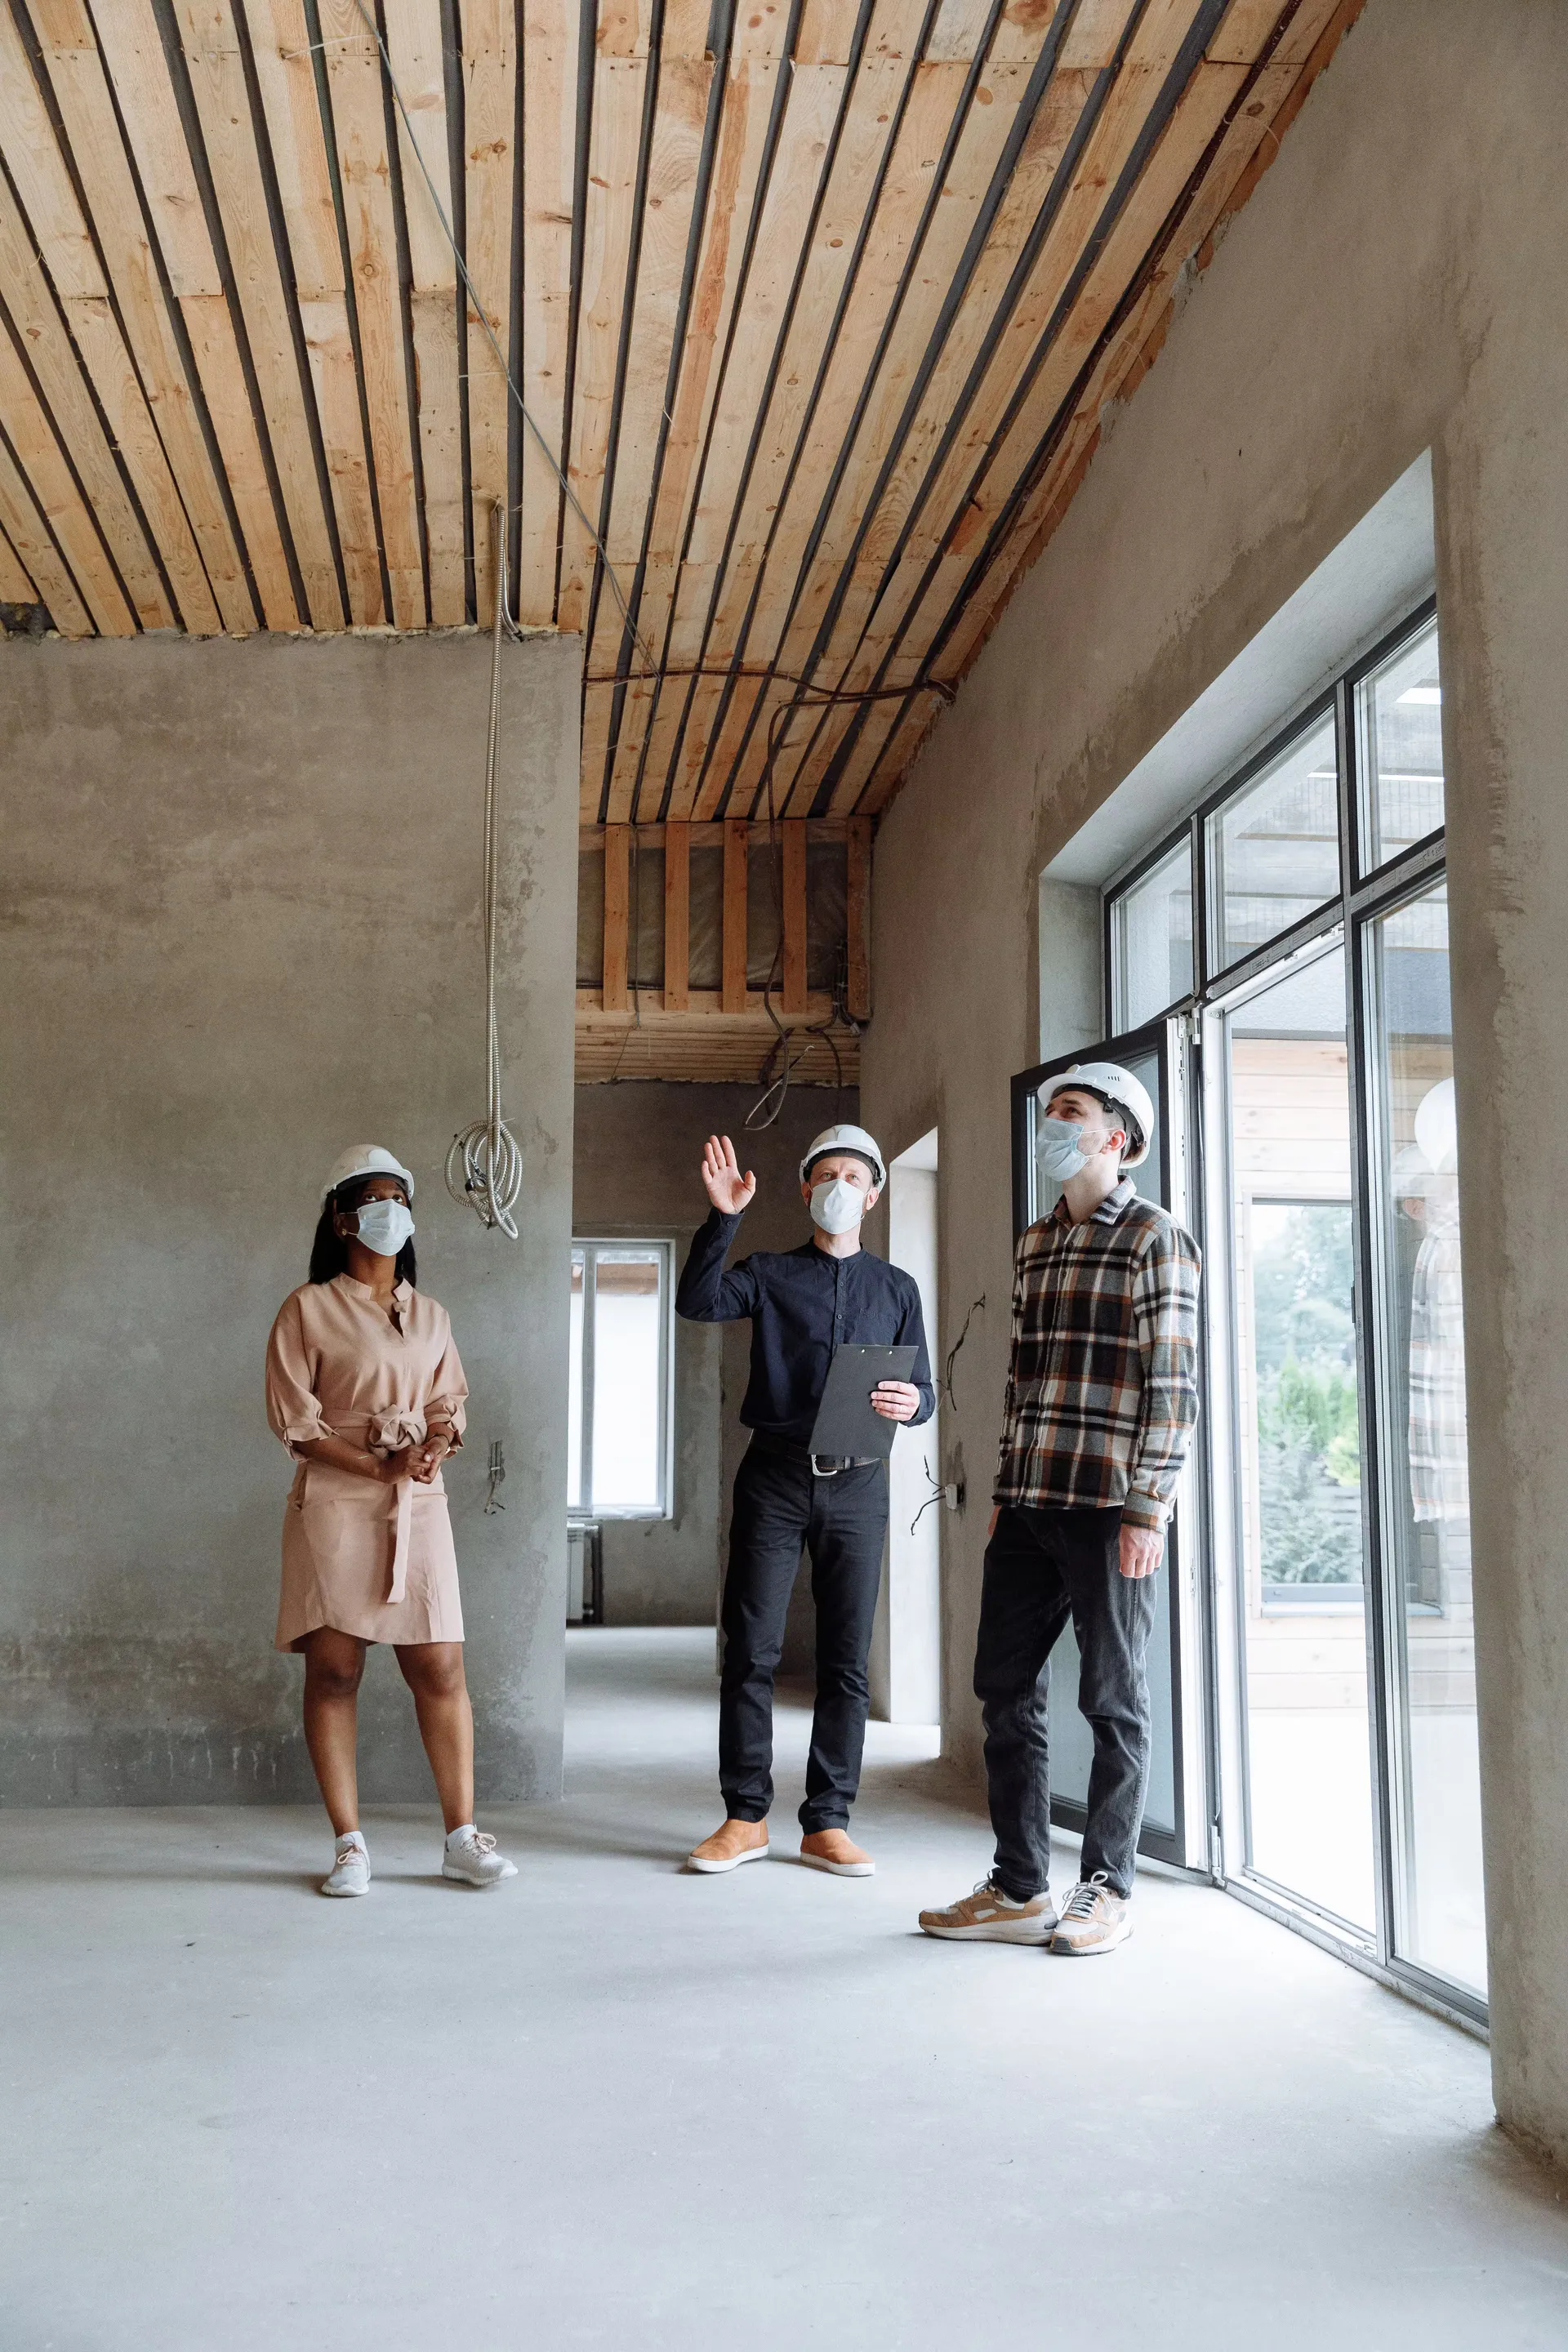
“Anexar póliza de responsabilidad civil” — si esa frase te ha frenado un contrato, esta página es para ti. Te explicamos qué es, qué cubre y la conseguimos a la medida de lo que te exigen.
Responsabilidad civil suena a juzgado, pero la idea es simple: si tu operación le causa un daño a alguien más (a una persona, a sus cosas o a su negocio) tú respondes con tu patrimonio. Este seguro pone a la aseguradora a responder por ti, hasta el valor asegurado y según las condiciones de la póliza.
Se llama “extracontractual” porque cubre daños a personas con las que no tienes contrato: el transeúnte, el visitante, el vecino de la obra.
Las empresas grandes piden RC a todos sus proveedores y contratistas antes de dejarlos entrar a sus instalaciones o firmarles un contrato. Es un requisito de vinculación, como el RUT.
Trabajas en propiedades ajenas, en la calle, con público, con maquinaria: mantenimiento, instalaciones, vigilancia, aseo, eventos, construcción.
Un solo accidente grave a un tercero puede costar más que todos los activos de tu empresa.
Sin enredos ni letra pequeña. Todo en un solo lugar, para que decidas con información completa.
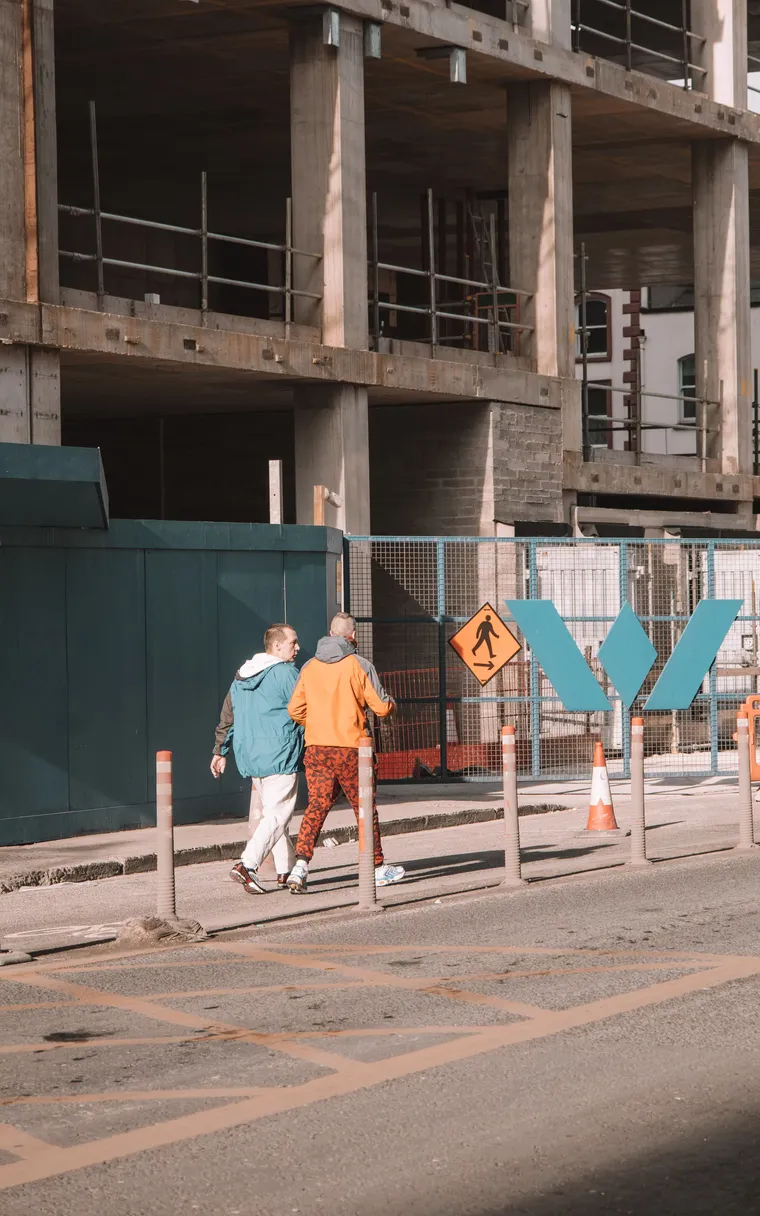
Tu gente en campo es tu operación: sus daños a terceros también quedan cubiertos.
RC patronal y de contratistas, según amparos contratadosLesiones a terceros por causa de tu operación: el visitante que se accidenta, el peatón junto a tu obra.
RC predios, labores y operacionesEl vidrio que rompió tu técnico instalando, el carro dañado por tu andamio.
Daños a bienes de tercerosAbogados y costos del proceso si el afectado demanda.
Gastos de defensaConciertos, ferias, activaciones: la RC específica que exigen los permisos.
RC para eventosLa calidad de tu trabajo. Si tu servicio quedó mal hecho y toca repetirlo, eso no es RC — eso es garantía tuya. La RC cubre los DAÑOS que ese trabajo cause a terceros.
Daños intencionales o por violar normas de seguridad a sabiendas.
Daños entre tus propias empresas o a tus propios bienes.
Multas y sanciones de autoridades.
¿Tu riesgo es el error profesional (una asesoría equivocada, un diseño con fallas)? Eso se cubre con RC profesional, un producto distinto. Cuéntanos tu caso y te decimos cuál te aplica.
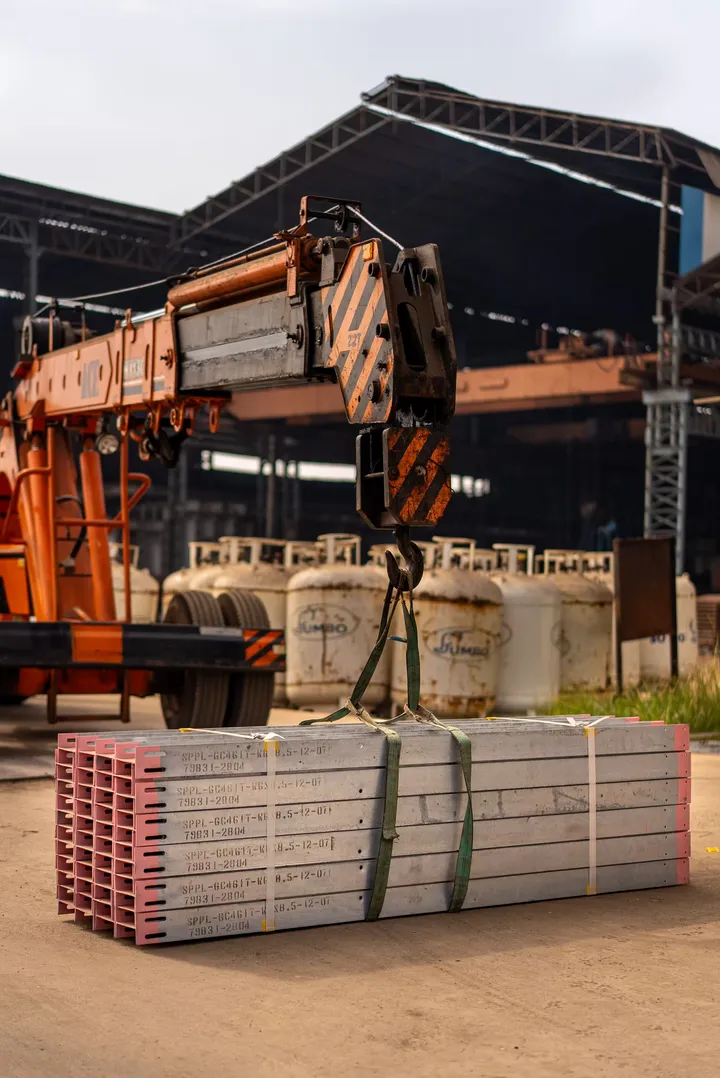
El riesgo de una empresa de aseo no es el de una de izaje de cargas.
Casi siempre lo define el contrato que te lo exige (en salarios mínimos o en pesos).
Ingresos, número de trabajadores, frentes de trabajo.
Reclamaciones anteriores.
¿Te la exigieron y no sabes qué pedir? Mándanos lo que te exigen, lo traducimos, lo cotizamos, y la aseguradora emite la póliza y el certificado listo para radicar.
Solicita tu cotización en minutos a través de nuestro canal digital.
Un asesor te contacta para comprender qué es lo que necesitas.
Te explicamos las opciones para que tú decidas.
La aseguradora expide tu póliza y te indicamos los canales oficiales de pago.
¿Prefieres hablar con alguien? Un asesor te acompaña por WhatsApp en cualquier paso, sin costo.
Preguntas frecuentes
Que la póliza también cubra daños relacionados con tus empleados (patronal) y con los subcontratistas que uses (contratistas). Son extensiones habituales, sujetas a aprobación de la aseguradora.
Si hay contrato, ese valor manda. Si es voluntario, proporcional al daño más grave que puedas causar. Te ayudamos a calcularlo sin exagerar.
La RC del multirriesgo pyme suele ser básica (accidentes en tu local). Cuando un contrato exige RC, casi siempre pide montos y amparos mayores, con certificado propio. Te explicamos las diferencias entre la RC de tu póliza pyme y la que te exige tu contrato.
Sí, con tu cliente como asegurado adicional o beneficiario si el contrato lo pide. La aseguradora emite el certificado una vez confirmada esta información.
Puede cubrirse con el amparo de contratistas y subcontratistas. Importante declararlo al cotizar.
Mándanos lo que te exigen y nosotros lo traducimos, lo cotizamos y te entregamos el certificado listo para radicar.