

Tu edad
Entre más joven lo compras, más barato te sale. Es el único seguro que premia madrugar.
Un seguro de vida no es pensar en lo peor: es asegurarte de que tu familia pueda seguir con su vida. Te lo explicamos sin dramas y sin jerga.
Desde planes que cuestan menos de lo que imaginas.
Sin enredos ni letra pequeña. Todo en un solo lugar, para que decidas con información completa.
El seguro te paga a ti, en vida.
Incapacidad total y permanenteAuxilio para gastos funerarios, para que tu familia no piense en plata en el peor momento.
Auxilio exequialTus beneficiarios reciben el valor asegurado, según condiciones y exclusiones de la póliza.
Amparo básico de fallecimientoRecibes un anticipo del seguro para enfrentarla con calma, según la definición y condiciones de la póliza.
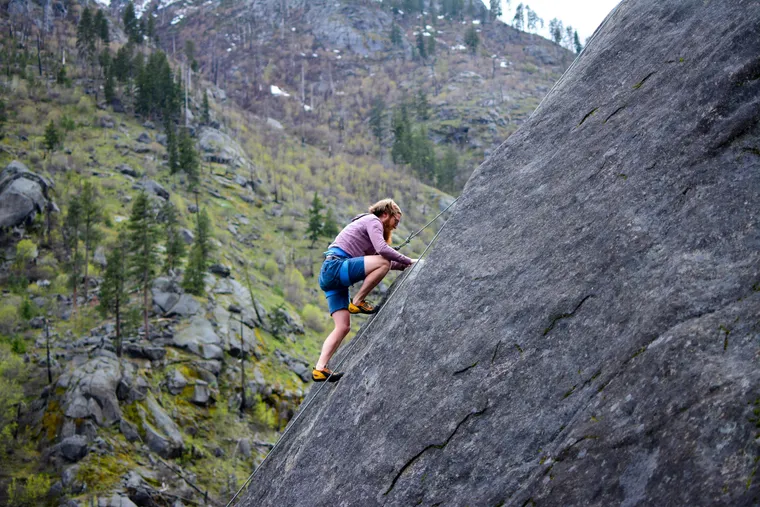
Anticipo por enfermedades gravesActividades de alto riesgo no declaradas (paracaidismo, alpinismo, carreras). Si las practicas, se declaran y listo: casi siempre se pueden cubrir.
Condiciones de salud preexistentes, según lo que diga tu póliza. Te lo explicamos antes de que pagues.
El error #1: no contar toda la verdad al comprar. Si omites una enfermedad o un hábito al llenar la declaración de salud, la aseguradora puede negar la reclamación años después. Nosotros te ayudamos a declararlo todo bien desde el día uno: es tu mejor protección.
Entre más joven lo compras, más barato te sale. Es el único seguro que premia madrugar.
Enfermedades graves, incapacidad y otros amparos que quieras sumar.
Fumar, por ejemplo, sube la prima.
Cuánto quieres que reciba tu familia.
¿Cuánto me aseguro? Una regla práctica: tus deudas + entre 3 y 5 años de tus ingresos. Si ganas $4 millones al mes y debes $50 millones, un buen punto de partida son $200–290 millones. Al cotizar lo calculamos contigo.
El del banco protege al banco. El tuyo protege a tu familia, y te lo llevas contigo.
Lo elige y lo cobra el banco
Este seguro
Lo eliges tú, a tu medida
Solicita tu cotización en minutos a través de nuestro canal digital.
Un asesor te contacta para comprender qué es lo que necesitas.
Te explicamos las opciones para que tú decidas.
La aseguradora expide tu póliza y te indicamos los canales oficiales de pago.
¿Prefieres hablar con alguien? Un asesor te acompaña por WhatsApp en cualquier paso, sin costo.
Preguntas frecuentes
Esta es la joya que pocos conocen: el dinero va directo a tus beneficiarios, a quien tu decidiste y sin pasar por el proceso de sucesión.
Para la mayoría de montos basta tu declaración de salud. Para sumas muy altas pueden pedirse exámenes; te lo decimos al cotizar.
Justo por eso: contratar joven y sano suele dar mejores condiciones de entrada.
Las pólizas tienen periodos de gracia para ponerte al día. Te explicamos el de tu plan antes de comprar.
Sí, cuando quieras y las veces que quieras, salvo beneficiarios onerosos o designaciones irrevocables.
Cotiza en 3 minutos. Y si tienes un crédito, de paso revisamos si el seguro que ya pagas con el banco te está costando de más.